
8月下旬,全球金融市场再次拉响警报。
美元指数跌破99关口,国际黄金价格冲上每盎司4600美元,美债十年期收益率再度逼近4.7%。
面对持续恶化的债务压力,白宫和美国财政部紧急出手干预,但市场的恐慌不仅没有平息,反而进一步蔓延。
这场危机的根源不仅在美国财政赤字本身,更在于一场席卷全球的产业失衡正在集中爆发。
一、救市举措失效
8月20日,美国财政部长贝森特正式对外宣布,将美国国债的偿还回购规模直接扩大一倍以上。
按照美国财政部的设想,通过在市场上买入长端国债、增加发行短期国债的方式,减少长期债券的市场供给,从而压低长期国债利率。
这套举措刚公布时,十年期美债收益率应声下跌了7个基点,三十年期美债收益率下跌了10个基点。
但仅仅过了一天,所有收益率全部强劲反弹,十年期美债利率重新回到4.7%附近,三十年期美债利率更是再次逼近5.3%。
为什么财政部的干预不管用?因为这种操作根本没有减少美国政府的借款总额,只是把偿债时间往后拖延。
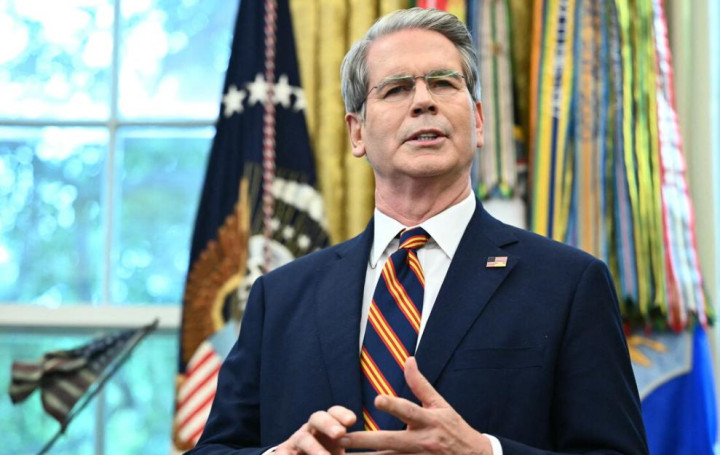
根据美国官方公布的数据,2026财年美国联邦政府的财政收入预计为5.5万亿美元,但财政总支出却高达7.6万亿美元,全年的财政赤字预计将超过2.1万亿美元。
光是从去年第四季度到今年7月份的前十个月,美国累计财政赤字就已经达到了1.8万亿美元,远远超过去年同期的1.63万亿美元。
更棘手的是,美国财政支出的两项大头全都是无法削减的刚性支出。
第一项是美债利息。
目前美国国债总额已经突破40万亿美元,综合付息成本上升到了3.5%左右,光是一年的利息支出就高达1.4万亿美元。
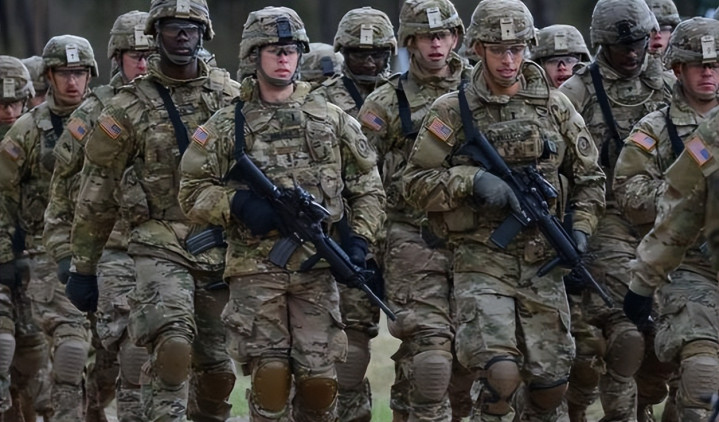
第二项是军费开支。
2026年美国的军费预算已经飙升到1.4万亿至1.5万亿美元。
由于中东冲突持续消耗,美军在海外的导弹库存已经消耗了70%,战略原油库存跌破3100万桶。
把爱国者导弹补齐到冲突前的水平需要整整三年时间。
军费和国债利息加起来就占了近3万亿美元,直接吞掉了美国一半以上的财政收入。
美国自顾不暇,海外持有者也开始加快抛售。
美国财政部最新公布的国际资本流动报告(TIC)显示,在今年2月至6月的四个月内,美债最大海外持有国日本抛售了1200亿美元的美债,减持幅度接近其总持仓的10%。
为了阻止日方继续抛售,美联储甚至破例扩大了美日之间的货币互换额度,但这依然无法阻挡美债被海外抛售的事实。
二、盟友体系全面承压
美国自身的债务窟窿堵不上,就把压力直接转嫁到盟友身上,导致日本和欧洲的经济体系同步恶化。
日本政府的债务杠杆率在发达经济体中排在首位,目前已经超过了200%。
日本是典型的能源与资源进口国,国际原油价格居高不下直接增加了日本的生产和生活成本。
更重要的是,汽车产业作为日本出口的核心支柱,正在全球范围内快速失去市场。
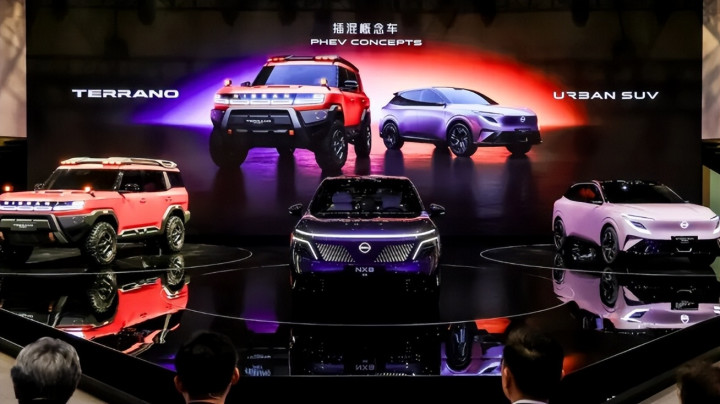
从东南亚、拉美到欧洲本土,日本燃油车和零部件出口全面下滑。
日产汽车甚至因为欧洲销量低迷被迫关闭其位于西班牙的工厂,最终由中国制造企业出资接盘。
日元持续贬值导致输入性通胀加剧,日本三十年期和四十年期国债利率已经突破4%。
为了压低利率,日本央行只能被迫由自己印钱买入国债,进一步导致日元对美元贬值。
面对这种困境,白宫不仅没有提供有效援助,反而在防务和资金上向盟友施加更大压力。
在美韩联合军演期间,美方公开指责韩国出资太少,要求韩国在防务费用上承担更多份额。
美方高层还在公开讲话中直言,韩国半导体企业从美国人工智能产业的投资中获取了巨额收入,必须通过购买美债或向美国本土投资把资金交还出来。
根据华尔街投资机构的统计,在今年美国科技巨头近7000亿美元的资本开支中,韩国三星和SK海力士两家存储芯片厂商就赚走了38%的份额,预计明年这一比例将上升到45%。
美国自己发债借钱搞投资,反倒要求获利的盟友出资替美国财政承担利息,这种霸道行径直接加剧了盟友内部的离心倾向。
三、科技吸金反噬经济
美债利率居高不下的最深层原因,其实隐藏在科技产业的融资结构之中。
从今年开始,以微软、谷歌、英伟达、亚马逊为代表的科技巨头,其人工智能基础设施建设不再完全依赖自身利润,而是大规模转向外部发债融资。
今年科技巨头的资本开支中,有60%的资金需要依靠公开债券、表外融资以及私募基金来筹集。
今年美国前五大科技企业发行的投资级公司债,规模预计达到3000亿美元,经久期调整后相当于3600亿美元,这直接占到了美国十年期国债发行规模的八分之一。
在美国非金融企业发债总额中,科技企业的融资占比从2024年的18.8%、2025年的33.7%,一路飙升到2026年的60%。
因为科技巨头的信用评级极高,英伟达近期发行的250亿美元债券利差只有65个基点,科技行业平均利差也仅为85个基点。
谷歌每发行一次250亿美元的公司债,当天就会带动美债收益率上升3到4个基点。
高评级科技债以极低的利差大量发行,从全球资本市场抽走了数千亿美元的长期流动性,直接抬高了全社会的实际借贷成本,把美国国债和普通实体企业挤到了边缘。
资金被大量抽走的结果,是美国实体经济加速承压。
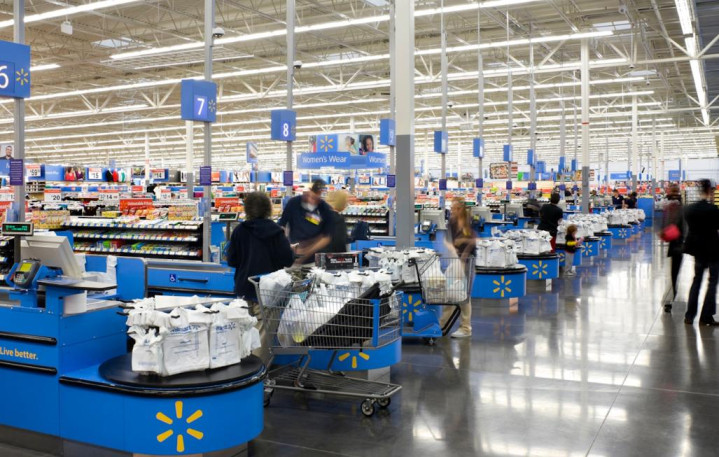
沃尔玛最新公布的财报显示,其同店销售额增速放缓至2.6%,创下六年来的最低增速,客流量增速也从上季度的3%骤降至1.5%,美国普通民众的消费信贷和房贷利率持续处于高位。
然而,抽走大量流动性的科技巨头并没有拿出令人信服的业绩。
OpenAI在近期的路演中披露,其二季度年化经常性收入环比增速仅有18%,远低于市场预期的40%至60%;
另一家核心大模型企业Anthropic路演公布的年化收入为680亿美元,也低于此前市场流传的740亿美元。
投入了几千亿美元的债务资金,换来的收入增速却在大幅放缓。
一旦四季度这些科技企业的实际营收继续不及预期,数千亿高成本发行的科技债务与美国40万亿国债的兑付高峰同时撞在一起,这场靠借债堆积起来的资金循环究竟还能撑多久?
欢迎来评论区聊聊你的看法!
牛牛配资提示:文章来自网络,不代表本站观点。