
美国这轮债务戏,已经从借钱借到手软,演成了债主开始挑货,美国财政部给出的三季度净市场化借款预计7390亿美元,四季度6280亿美元,年底现金余额目标8500亿美元。
另一头,中国美债持仓却降到6334亿美元,创2008年9月以来最低,美国联邦总债务刚跨过40万亿美元,特朗普又公开呼吁降息,财政部也开始加码回购长债。
债越欠越多,借钱价格却想往下压,这到底是在还债,还是换个姿势稀释债务实际负担?

债主缩手,美国却更缺钱了
先看中国这张牌。
美国财政部8月18日公布的TIC数据显示,2026年6月,中国持有美国国债6334亿美元,比5月少259亿美元,单月下降4%,同比降幅超过13%,持仓已经回到2008年金融危机时期的水平。
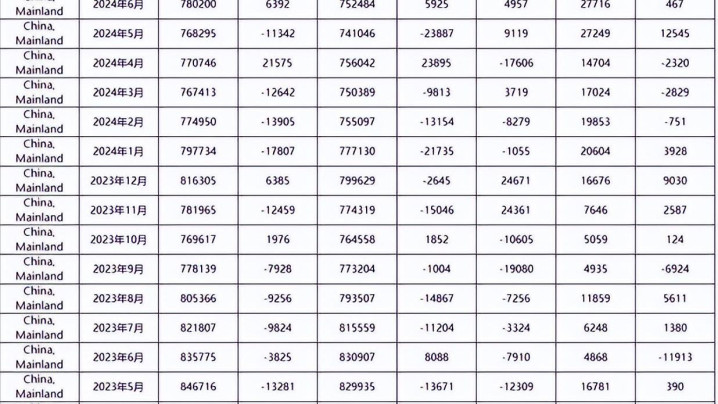
日本和英国那个月也在减仓,海外投资者持有的美债总额从9.371万亿美元降到9.299万亿美元。
在我看来,真正该琢磨的不是259亿美元,而是方向,十多年前,中国持有的美债一度超过1.3万亿美元。
美国缺钱,海外央行拿储备买美债,大家各取所需,现在美国比过去更缺钱,中国仓位却越压越低。
中国人民银行7月增持约20吨黄金,官方黄金储备升到2366吨,连续21个月增加,这就很有意思了。
美国财政部8月3日给出的三季度净市场化借款计划是7390亿美元,四季度还有6280亿美元,12月底现金余额目标8500亿美元。
这里得把话说清楚,8500亿美元不是美国递给中国的一张单笔债券订单,中国也没有发布正式拒购公告。
市场上所谓拒接8500亿,更准确的理解,是面对8500亿美元级别的年末现金储备目标对应的融资压力,中国没有回到大手笔增持美债的轨道,反倒继续减仓,嘴上说不买,哪天还能改,账户往下减,钱已经先走了。

40万亿刚破线,特朗普先盯上利率
8月19日,美国联邦总债务第一次突破40万亿美元,其中公众持有债务约32.3万亿美元。
2026财年迄今,联邦债务利息支出已经接近1.2万亿美元,正常人的思路,欠得太多就少借一点,华盛顿的操作却很有节目效果。
债务跨过40万亿美元当天,美国财政部宣布,把10年至30年期美债的流动性支持回购额度,从每次最多20亿美元提高到至少40亿美元,9月9日起执行。
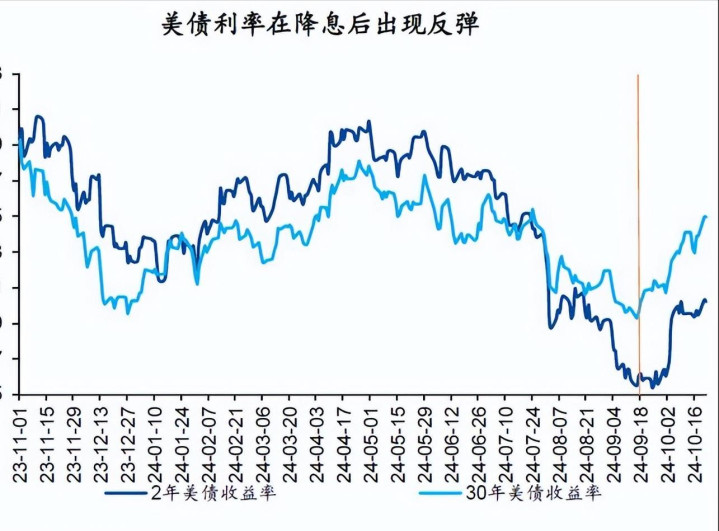
30年期美债收益率此前一度冲到5.34%,摸到2007年以来高位,消息出来后短暂下行,第二天又弹回5.24%附近。
这像什么?
家里信用卡刷到冒烟,没有先剪卡,倒先跑去跟银行商量,分期利率能不能再压一点,特朗普同一天也把态度摆明了。
他公开抱怨美国利率被人为抬得太高,希望利率下降,财政部长贝森特隔天又表示,长债回购规模还准备往上加,我的判断很直接。
特朗普政府眼下最难受的,不是40万亿美元写在账本上难看,而是这40万亿美元每滚一圈都得重新付利息。
30年期国债收益率站到5%以上,房贷也升到6.7%左右,美国政府、企业、家庭全在交更贵的资金租金,债务到了这个体量,利率就不只是美联储会议桌上的数字,它已经变成财政血条。

所谓稀释债务,不是撕欠条,是让欠条购买力缩水
直接公开违约,美国承受不起,美元和美债的信用地位靠的就是到期履约兑付本金与利息。
华盛顿真把本金利息直接抹掉,省下来的钱还没捂热,全球资金先给美元信用砸个坑,特朗普政府更想走的,是通过通胀稀释债务实际负担的路径。
债账面照认,利息照付,尽量把融资成本压低,再让时间和通胀慢慢吃掉旧债的实际购买力,美国今天欠100美元,十几年后还100美元,账面上一分不少。
若那时100美元买到的东西少了一截,债权人拿回来的名义数额没变,实际购买力已经瘦身,在我看来,这才是特朗普不断催低利率、财政部又跑去托长债最值得警惕的地方。
财政部买回长债,并不会凭空消灭联邦债务,更多是在改善二级市场流动性、影响长端供需,争取把长期融资成本压住。
8月25日,全球债券市场讨论很热的一个词叫财政主导,翻成人话,就是政府债太重以后,货币政策越来越难只盯着物价,还得顾及政府财政融资成本。
偏偏美联储眼下也不好接这口锅,核心PCE通胀年率仍高于2%的目标,波士顿联储主席柯林斯还警告,若通胀没有持续改善,利率反而得上调。
特朗普想让钱便宜,美联储怕物价重新抬头,财政部又嫌长债收益率太高,三拨人围着一个利率拔河,看着是在争政策,实际争的是40万亿美元这口锅怎么背。

中国减的不是一张债,是替美国扛账的份额
绕到这里,中国持续减持美债就很好理解了。
美国若继续依托低实际利率、温和通胀来稀释存量债务这条路走下去,海外债权人面对的风险就不是明天收不到本金利息,而是多年后拿回同样数量的美元,能买到的东西变少。
美国老百姓也躲不开,长债收益率抬高,房贷和企业贷款跟着贵;通胀压不住,工资和储蓄的购买力又被磨。
政府想把债务偿付压力往后拖,成本不会消失,只会在不同主体之间重新分配,中国这些年把美债从1.3万亿美元高位压到6334亿美元,7月又把黄金储备加到2366吨。
我认为这不等于中国要清空美元资产,也不等于美债马上没人买,美国国债市场仍有9万多亿美元海外持仓,全球金融体系也没有出现集体逃离。
但牌桌已经变了,过去美国发债,大家盯着它发多少;现在市场越来越关心,要给多高的收益率,买家才愿意接。
财政部刚把长债回购额度翻倍,市场只安静了一天,30年期收益率又回到5.2%以上,这个难题已经写在价格上,钱不听演讲,只看回报和风险。

市场热议的中国拒接8500亿,分量不在一句拒绝,而在6334亿美元这个持续下降的仓位;特朗普诉求背后的债务稀释逻辑,也不是哪天宣布美债作废。
而是越来越急着压住融资成本,让40万亿美元的真实负担被时间、利率和通胀慢慢磨薄,过去这套游戏转得顺,靠的是全球愿意把大量储蓄继续塞进美元和美债。
现在中国减仓、黄金增持,美国财政部也开始更积极地托长债,美国还得借,债主也还会买,只是替美国扛账这件事,风险溢价已经越来越高。
牛牛配资提示:文章来自网络,不代表本站观点。